CX Inteligente: o futuro dos bancos
O que a Febraban Tech 2026 revelou sobre IA agêntica, confiança e a nova jornada financeira.
Acompanhei presencialmente o último dia da Febraban Tech 2026 e saí do evento com uma convicção: a discussão já não é apenas sobre digitalizar mais um processo bancário. Estamos entrando na transição do banco digital para o banco inteligente e, progressivamente, agêntico.
O banco digital colocou serviços no celular. O banco agêntico começa a interpretar intenções, coordenar decisões e executar etapas da jornada - sempre dentro de políticas, limites de autonomia e supervisão humana.
Essa mudança esteve no centro da edição, cujo tema foi "Agentes Inteligentes, liderança humana". O evento reuniu 70 mil visitas, 627 palestrantes e 220 painéis.
Mais importante que a escala, porém, foi a mudança de maturidade do debate: menos fascínio pela tecnologia isolada e mais atenção a valor, confiança, infraestrutura e pessoas.
- IA agêntica: deixa de apenas responder e começa a coordenar e executar jornadas.
- Liderança humana: define limites, supervisiona decisões e assume exceções críticas.
- Banco em tempo real: transforma eventos e contexto em decisões relevantes.
- Nova infraestrutura financeira: Pix, Open Finance e Drex ampliam mobilidade e programabilidade.
- Confiança e resiliência: cibersegurança, identidade e preparação pós-quântica entram na estratégia.
- Nova lógica de CX: o cliente não quer um canal; quer concluir seu objetivo com segurança.
A principal mensagem: o banco do futuro não será apenas um aplicativo mais sofisticado. Será uma rede confiável de decisões, capaz de compreender contexto, antecipar necessidades e concluir jornadas com segurança.
1. A IA está deixando de apenas responder
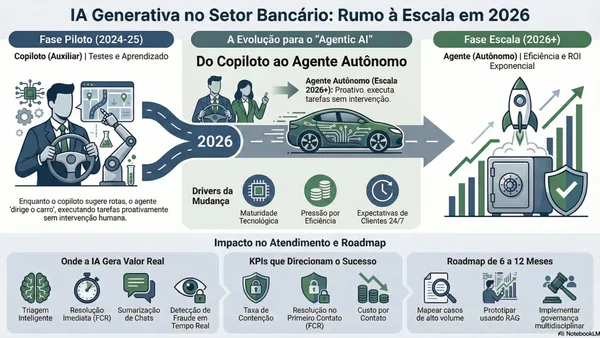
A primeira grande tendência é a evolução do chatbot e do copiloto para agentes de IA capazes de planejar e executar tarefas.
Em vez de apenas informar a situação de um financiamento, por exemplo, um agente poderá reunir dados autorizados, simular alternativas, explicar impactos, solicitar documentos, acionar validações e encaminhar exceções para uma pessoa.
Na cobrança, isso significa sair de campanhas genéricas para negociações contextualizadas.
No crédito, combinar velocidade com explicabilidade.
No atendimento empresarial, coordenar atividades como fluxo de caixa, recebíveis, capital de giro e limites sem obrigar o cliente a navegar por diferentes áreas do banco.
Mas autonomia não pode significar ausência de controle. Quanto mais um sistema puder agir, mais claras precisarão ser as regras de identidade, alçada, consentimento, auditoria e intervenção humana.
2. Liderança humana vira parte da arquitetura
A expressão "liderança humana" não apareceu como contraponto decorativo à IA. Ela representa uma escolha operacional.
Pessoas deixam de atuar apenas como executoras de tarefas repetitivas e passam a supervisionar decisões, tratar exceções, aperfeiçoar modelos e assumir situações em que empatia, julgamento ou responsabilidade não podem ser delegados.
Os dados apresentados pela Febraban reforçam essa transformação: os bancos projetam investir R$ 29,4 milhões em capacitação de profissionais em IA e IA generativa em 2026, 31% acima do ano anterior.
Além disso, 70% das instituições já possuem ou desenvolvem estratégias de requalificação.
A pergunta para a liderança, portanto, não é somente "qual modelo de IA devemos contratar?", mas:
Como vamos redesenhar decisões, papéis, controles e competências para trabalhar com esses agentes?
3. Do big data ao banco inteligente em tempo real
Outra mudança importante é a passagem de análises retrospectivas para decisões orientadas por eventos.
O cliente recebe um salário, faz uma compra atípica, tem uma parcela próxima do vencimento ou inicia uma solicitação e abandona o processo. Cada evento pode ativar uma decisão contextual - desde uma orientação preventiva até uma oferta, uma verificação de fraude ou uma intervenção humana.
Isso exige dados integrados, identidade confiável, motores de decisão, APIs, observabilidade e governança.
Sem essa base, a IA pode até produzir respostas convincentes, mas continuará incapaz de concluir a jornada de forma consistente.
4. Pix, Open Finance e Drex mudam o papel da interface
Pix e Open Finance já reduziram fricções e ampliaram a mobilidade financeira.
A portabilidade de crédito pelo Open Finance aprofunda esse movimento ao facilitar o compartilhamento de informações e a comparação de condições.
Em paralelo, Drex, ativos digitais, contratos inteligentes e stablecoins ampliam o debate sobre programabilidade e novas formas de liquidação.
Nesse cenário, o dinheiro começa a carregar mais contexto e regras. Um pagamento poderá estar ligado a condições contratuais; um financiamento, a eventos verificáveis; e uma jornada empresarial, a diferentes provedores integrados.
O risco estratégico é claro: se um assistente externo passar a escolher, comparar e executar serviços financeiros em nome do cliente, o banco pode deixar de ser a primeira interface.
A diferenciação dependerá menos de "ter um app" e mais de conquistar confiança para participar da decisão.
5. Resiliência e segurança voltam ao centro
IA agêntica, decisões em tempo real e finanças programáveis aumentam a dependência de cloud, redes, data centers, APIs, identidade digital e cibersegurança.
Não existe experiência inteligente sem infraestrutura resiliente.
A computação quântica também apareceu nessa agenda. Para a maioria dos clientes, ela ainda não será uma funcionalidade visível no curto prazo. Para os bancos, porém, já é um tema de gestão de risco.
É necessário descobrir onde algoritmos criptográficos vulneráveis estão sendo usados, criar inventários, exigir preparação dos fornecedores e desenvolver criptoagilidade para a migração à criptografia pós-quântica.
Em outras palavras: a oportunidade quântica é futura, mas a preparação de segurança começa agora.
6. O cliente não quer um canal; quer progresso
Talvez a consequência mais humana de todas essas tendências seja também a mais simples.
O cliente não acorda querendo falar com um chatbot, acessar o aplicativo ou ligar para a central. Ele quer:
- Recuperar o acesso à conta.
- Financiar um projeto.
- Resolver uma fraude.
- Renegociar uma dívida.
- Receber orientação clara.
Por isso, omnichannel não pode ser apenas a presença do banco em vários canais. Precisa significar continuidade de contexto, decisão e responsabilidade.
Se a automação falhar, a transição para uma pessoa deve preservar o histórico e o objetivo da jornada.
Se a IA agir, o cliente precisa compreender o que aconteceu e manter controle sobre a decisão.
O que entra na agenda executiva agora
A Febraban Tech 2026 mostrou que a inovação relevante deixou de ser um conjunto de projetos isolados. Ela precisa conectar experiência, eficiência, receita, risco e confiança.
Considero cinco prioridades imediatas:
- Escolher jornadas, não tecnologias. Priorizar problemas de alto valor e alta fricção, como crédito, cobrança, fraude, atendimento e financiamento empresarial.
- Definir autonomia por nível de risco. Separar recomendação, preparação, execução supervisionada e execução autônoma.
- Construir a base operacional. Integrar dados, processos, conhecimento, APIs, identidade e observabilidade.
- Medir valor de ponta a ponta. Combinar satisfação, resolução, conversão, produtividade, risco, custo e confiança.
- Preparar pessoas e governança. Requalificar equipes e estabelecer responsabilidade clara pelas decisões automatizadas.
O futuro dos bancos será decidido pela confiança
A próxima geração de bancos não será definida apenas pela quantidade de IA implantada, mas pela capacidade de transformar inteligência em decisões úteis, explicáveis e seguras.
Os vencedores provavelmente serão aqueles que conseguirem combinar:
- A velocidade dos agentes de IA com a responsabilidade da liderança humana.
- A conveniência digital com a proteção dos dados.
- A automação com a sensação de que alguém continua respondendo pela jornada.
Uma pergunta específica para a sua instituição:
Em qual jornada a combinação entre IA, autonomia supervisionada e contexto poderia gerar valor concreto nos próximos 90 dias?
Guia do setor: Bancos e a Nova Lei do SAC, o Decreto nº 13.135/2026 ao lado das normas do CMN e do Banco Central, com o checklist do banco e o plano de 90 dias. A prévia abre direto no site.
Publicado originalmente em 3 de setembro de 2026 na newsletter “IA Generativa no Financeiro”, no LinkedIn.